
CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO
SECCIÓN CUARTA

CONSEJERO PONENTE: JORGE OCTAVIO RAMÍREZ RAMÍREZ
Bogotá D.C., agosto seis (6) de dos mil quince (2015)
Referencia: ACCIÓN DE NULIDAD Y RESTABLECIMIENTO DEL DERECHO
Radicación: 66001-23-31-000-2012-00005-01 (20130)
Demandante: CLARA INÉS VALENCIA MANCERA
Demandado: DIRECCIÓN DE IMPUESTOS Y ADUANAS NACIONALES – DIAN
Temas: Impuesto sobre la renta. Adición de ingresos.
SENTENCIA SEGUNDA INSTANCIA
Procede la Sección a decidir el recurso de apelación interpuesto por las partes, contra la sentencia del 14 de febrero de 2013, proferida por el Tribunal Administrativo de Risaralda, que dispuso:
“1. Se declara la nulidad parcial de la Liquidación Oficial de Revisión No. 162412010000056 del 20 de agosto de 2010, por medio de la cual se modifica la declaración del impuesto sobre la renta y complementarios correspondiente al año gravable 2007, presentada por la demandante.
2. Se declara la nulidad parcial de la Resolución No. 900072 del 22 de septiembre de 2011, mediante el cual se resuelve el recurso de reconsideración presentado contra la liquidación oficial de revisión, de conformidad con la parte considerativa del presente proveído.
3. A título de restablecimiento del derecho, se modifica la liquidación del impuesto de renta y complementarios del año 2007, efectuada dentro de la Resolución No. 900072 del 22 de septiembre de 2011, y en su lugar se dispone.
[…]
Y como consecuencia de ello, la señora Clara Inés Valencia Mancera, deberá pagar por concepto del impuesto de renta y complementarios correspondiente al año 2007, la suma de setenta millones seiscientos setenta y un mil quinientos veinte pesos ($70.671.520).
3. Niéguense las demás súplicas de la demanda”.
1. ANTECEDENTES
1.1 Hechos de la demanda
El 19 de junio de 2008, la demandante presentó la declaración del impuesto sobre la renta y complementarios correspondiente al año gravable 2007, en la que determinó un saldo a pagar de $385.000.
El 28 de noviembre de 2009, la DIAN profirió el Requerimiento Especial No. 0082 en el que se propuso la adición de ingresos por $681.075.000, desconocer ingresos no constitutivos de renta ni de ganancia ocasional por $1.360.000, el desconocimiento de retenciones en la fuente por $16.056.000 y la imposición de sanción por inexactitud por $370.475.000[1]. La actora no respondió el requerimiento especial.
El 20 de agosto de 2010, la Administración profirió la Liquidación Oficial de Revisión 162412010000056 que confirmó las modificaciones propuestas en el requerimiento especial[2].
El 22 de octubre de 2010, la demandante interpuso recurso de reconsideración[3], que fue resuelto mediante la Resolución No. 900072[4] notificada el 27 de septiembre de 2011, modificando la liquidación oficial impugnada[5].
1.2 Pretensiones
Las pretensiones de la demanda son las siguientes:
“Primera.- Mediante sentencia que haga tránsito a cosa juzgada se declare la nulidad del acto complejo formado por la Liquidación Oficial de Revisión 162412010 – 000056 del 2010-08-20 y de la Resolución 900072 del 22 de septiembre de 2011, mediante los cuales se modificó la declaración privada del Impuesto sobre la Renta y Complementarios del año gravable 2007 a la señora CLARA INÉS VALENCIA MANCERA, actos proferido (s) por la UAE – DIAN: ADMINISTRACIÓN SECCIONAL DE IMPUESTOS Y ADUANAS NACIONALES SECCIONAL PEREIRA Y LA DIRECCIÓN DE GESTIÓN JURÍDICA – SUBDIRECCIÓN DE GESTIÓN DE RECURSOS JURÍDICOS.
Segunda.- Como consecuencia de la declaratoria de nulidad de los anteriores actos administrativos se ordene a título de restablecimiento del derecho a:
1) Declarar la firmeza de la liquidación Privada correspondiente al período fiscal 2007, Impuesto sobre la Renta y Complementarios, presentada el 2008-06-19, en el formulario 2107606390779, y radicada 711526007392-3.
2) Que, consecuencialmente, se restablezca el derecho de la demandante en la suma de SEISCIENTOS DOS MILLONES CUATROCIENTOS SIETE MIL PESOS, ($602.407.000,oo)”.
1.3 Normas violadas y concepto de violación
La Sociedad demandante citó como normas violadas los artículos 29, 83, 95 [9] y 209 de la Constitución Política; 26, 69, 82, 631, 647, 683, 684, 742, 743, 744, 745, 746 y 750 del Estatuto Tributario y 3 del Código Contencioso Administrativo.
El concepto de violación se resume de la siguiente forma:
El artículo 26 del Estatuto Tributario señala que es ingreso todo aquel que es susceptible de incrementar el patrimonio líquido de quien lo recibe, condición que no reúnen los $681.075.000 adicionados, por las siguientes razones:
Los $80.000.000 reportados por la Alcaldía de Pereira como producto de la enajenación de un activo fijo no representaron un ingreso susceptible de enriquecer a la declarante, toda vez que la operación consistió en sacar un bien que hacía parte del patrimonio, representado en un vehículo automotor y sustituirlo por dinero en efectivo, es decir, se monetizó el activo, cambió un activo por otro.
Además, según el artículo 69 del Estatuto Tributario, el activo vendido tiene un costo, definido como mínimo por el de su precio de adquisición, la demandada al adicionar ingresos por $80.000.000 no relacionó a favor del demandante el costo imputable al ingreso, ni siquiera de manera presunta, como lo dispone el artículo 82 ib.
Por otra parte, los ingresos por $601.075.000 fueron incluidos en la declaración de renta del año gravable 2007 (renglón 36), razón por la cual no es viable su adición.
Si la DIAN encontró otros ingresos, a partir de la información reportada por PIMPOLLO S.A., estos no pueden exceder de $401.096.000, que son los ingresos que se sometieron a retención en la fuente por esa empresa, pero que hacen parte de los mismos $601.075.000 ya declarados, toda vez que no se hicieron ventas a PIMPOLLO S. A. por valores superiores a los indicados.
Con fundamento en el artículo 631 del Estatuto Tributario, la Administración solicitó información en medios magnéticos a PIMPOLLO S.A. y a la Secretaría Municipal de Tránsito y Transporte de Pereira, quienes informaron las transacciones realizadas. Sin embargo, se debe tener en cuenta que tales informes no constituyen plena prueba en contra del demandante, pues la ley tributaria no le otorga a la información exógena el carácter de prueba contra los contribuyentes respecto de los cuales se reporta.
Para el efecto, la DIAN debió oficiar a PIMPOLLO S.A., a fin de que certificara las transacciones realizadas con la sociedad actora durante el año gravable 2007 o decretar una inspección tributaria a fin de determinar las operaciones comerciales realizadas con la actora.
1.4 Oposición
La DIAN pidió negar las pretensiones de la actora por las siguientes razones:
La presunción de legalidad con la que se encontraba amparada la declaración presentada por la actora, según el artículo 746 del Estatuto Tributario, se rompe al poseer la administración tributaria serios indicios de inexactitud con base en los reportes suministrados por los terceros en medios magnéticos, pues las cifras deben ser concordantes con las declaradas por el contribuyente.
La declaración privada, al perder su amparo de veracidad, obliga a que la contribuyente rinda las explicaciones del caso a la Administración Tributaria, exige una comprobación especial que no desnaturalice la presunción de veracidad, no solo de la declaración inicial sino sobre las demás correcciones que potencialmente pueda efectuar el contribuyente.
La adición de ingresos por “$681.075.000 corresponde a rendimientos financieros BCSC S.A. por $397.000 y el resto a contratos celebrados con PIMPOLLO S.A. por $601.472.000”, cifra que fue determinante para los funcionarios liquidadores al momento de expedir, sustentar y notificar la liquidación oficial de revisión.
En desarrollo de la actividad económica de la actora aparecen unas operaciones comerciales que dieron origen a unos ingresos que no fueron declarados, razón por la cual la Administración, con fundamento en el artículo 684 del E.T., procedió a su correcta determinación.
Por otra parte, no se puede invocar el artículo 82 del Estatuto Tributario, por ser una norma residual que es aplicable para los comerciantes que desarrollan actividades mercantiles, no para operaciones esporádicas o singulares.
El mayor ingreso adicionado en los actos oficiales da lugar a imponer la sanción por inexactitud, por cuanto existen fundamentos fácticos suficientes para aplicar el artículo 647 del Estatuto Tributario.
No es procedente solicitar a los terceros, nuevamente, la información por cuanto las pruebas se encuentran incorporadas en el proceso y no tiene sentido reiterarla, es suficiente la suministrada en medios magnéticos (exógena) para tomar la decisión administrativa.
1.5 Sentencia apelada
El Tribunal Administrativo de Risaralda, mediante sentencia del 14 de febrero de 2013, declaró la nulidad parcial de los actos demandados. Los fundamentos de la decisión se resumen así:
La DIAN incurrió en error al apreciar la información exógena reportada por los terceros, toda vez que ingresó nuevamente valores que habían sido declarados.
La información exógena, es una herramienta que permite verificar los movimientos por parte del contribuyente, que se origina en los reportes de terceras personas de los que se puede apreciar la actividad comercial de un determinado sujeto.
Si bien este tipo de cruces de información son un indicio suficiente para que la DIAN inicie una investigación, no son por sí solos una prueba de que la Administración puede considerar suficiente.
Siendo el cruce de información un indicio de la existencia de un supuesto hecho irregular, debe probarse ese hecho mediante mecanismos y medios de prueba que lleven a la DIAN a la certeza de la existencia del hecho irregular.
Los cruces de información pueden brindar elementos que permitan identificar posibles omisos o evasores, pero la Administración deberá disponer de pruebas irrefutables antes de poder actuar, como son la contabilidad de terceros o del mismo contribuyente, facturas, contratos, etc.
La sociedad actora reportó ingresos por $601.472.000, que se discriminan en $601.075.000 por concepto de honorarios, comisiones y servicios, y de $397.000 por intereses y rendimientos financieros.
Con fundamento en la información exógena reportada, la DIAN adicionó ingresos por $681.075.000.
De esta forma, la Administración tomó dos veces el valor que había sido declarado, y si bien no contaba con información contable por parte de la contribuyente, sí pudo haber solicitado la misma a los terceros, para sustentar la modificación en información contable real de los terceros y no en una información exógena que no constituye plena prueba.
Por otra parte, el Instituto Municipal de Tránsito de Pereira reportó una retención por enajenación de activos fijos por $80.000.000. Se observa que en el expediente figuran documentos que demuestran la compra y posterior venta de una camioneta adquirida por la demandante el 31 de julio de 2004 (factura – Fl 91 cuaderno 1), y vendida el 8 de febrero de 2007 (certificado de tradición – Fl. 93 y 94 cd. 1), operación que no se reflejó en la declaración de renta.
Según el artículo 90 del Estatuto Tributario, la renta bruta o la pérdida proveniente de la enajenación de activos a cualquier título, está constituida por la diferencia entre el precio de la enajenación y el costo del activo o activos enajenados. Por lo tanto, al vender un activo fijo se puede presentar una utilidad o una pérdida, y no es utilidad el valor por el cual se enajena el activo, sino la diferencia entre el valor de enajenación y el costo fiscal de adquisición del bien.
La demandante no probó que los $80.000.000 están incorporados al patrimonio bruto, tampoco alegó una pérdida o utilidad en la venta del activo, razón por la cual, ante la falta de prueba, dicho valor debe ser tomado en su integridad como ingreso por renta.
Toda vez que hay lugar a imponer un mayor impuesto a pagar por concepto de renta, ($80.000.000) es procedente la sanción por inexactitud impuesta sobre dicho valor.
1.6 Recurso de apelación
Inconformes con la decisión de primera instancia, las partes apelaron.
La demandante fundamentó el recurso de apelación así:
1.6.1 El Tribunal afirma que la información exógena no puede ser de recibo como prueba y que para que exista prueba de hechos irregulares en la declaración de renta se hace necesario que la información exógena sea ratificada mediante instrumentos de prueba contundentes.
1.6.2 En este caso, la DIAN adicionó ingresos por $80.000.000, con fundamento en un reporte proferido por el Instituto Municipal de Tránsito de Pereira, por la venta de un vehículo automotor.
1.6.3 La demandante demostró que el vehículo fue adquirido en el año 2004 ($109.000.000) y vendido en el 2007 ($80.000.000) y que el valor de compra fue superior al de venta, razón por la cual se generó una pérdida.
1.6.4 Así, el ingreso no generó incremento en el patrimonio neto del contribuyente, razón por la cual no está gravado y, adicionalmente, si la operación generó una pérdida, el contribuyente no está obligado a declararla.
1.6.5 Si en gracia de discusión se aceptara que los ingresos por $80.000.000 debieron declararse, se debe reconocer que frente a tal ingreso existe un costo, en este caso el valor de compra del activo fijo es de $109.000.000. En consecuencia, como mínimo se debe reconocer el costo presunto consagrado en el artículo 82 del Estatuto Tributario.
La demandada fundamentó el recurso de apelación así:
1.6.6 El Tribunal modificó la cuantía del ítem “otros ingresos” para disminuirlo al valor de $80.000.000 y reconoció en favor de la demandante la suma de $601.075.000 por considerar que fue consignada doblemente por la DIAN.
1.6.7 Se debe tener en cuenta que mediante información exógena se reportaron dos operaciones mercantiles que indican potencialmente la existencia de contratos fraccionados con cuantías diferentes, celebrados entre las partes contratantes.
1.6.8 La información suministrada por el tercero denominado PIMPOLLO S.A., deja muchas dudas e inquietudes al afirmar que por las compras de activos movibles, hechas durante el año gravable 2007, la actora recibió $601.075.000, que fueron efectivamente declarados; y que por la prestación de servicios, se efectuaron retenciones sobre una base de $401.096.000, cifra inferior a la mencionada, dando a entender la preexistencia de otro u otros contratos que dieron origen a nuevos ingresos distintos al de comercialización de activos movibles, razón por la cual pidió que se confirmara la glosa.
1.7 Alegatos de conclusión en segunda instancia
La demandada presentó alegatos de conclusión, en los que reiteró los argumentos expuestos a lo largo del trámite de primera instancia.
La sociedad demandante no intervino en esta etapa procesal.
1.9 Concepto del Ministerio Público
El Ministerio Público no rindió concepto.
CONSIDERACIONES
1. Problema jurídico
En los términos del recurso de apelación, y de acuerdo con el ámbito de competencia del ad quem, le corresponde a la Sección determinar, si la Administración se ajustó al procedimiento legalmente establecido para adicionar ingresos por $601.075.000, con fundamento en la información exógena reportada por Pimpollo S.A. y por $80.000.000, con base en un reporte proferido por el Instituto Municipal de Tránsito de Pereira, por la venta de un vehículo automotor. Adicionalmente, sí procede la sanción por inexactitud impuesta.
En otras palabras, como apelaron ambas partes, la competencia de la Sección no está limitada; es plena.
Se resolverá el asunto en el orden propuesto por las partes así:
2. Adición de otros ingresos por $601.075.000.
2.1 Observa la Sala que en la Liquidación Oficial de Revisión No. 162412010000056 del 20 de octubre de 2008, la DIAN fundamentó las modificaciones propuestas así[6]:
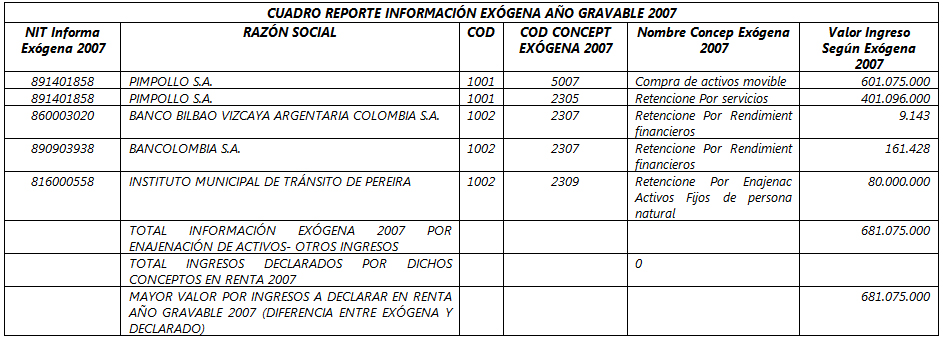
“De conformidad con el artículo 631 del ET que tiene como finalidad la realización de estudios y cruces de información para el debido control de los tributos del informante y de los terceros informados, se profiere el Requerimiento Especial No. 1623820090000082 de fecha 28-nov-09 donde se indican los siguientes datos reportados por los informantes como costos, deducción y retención en la fuente en los formatos, códigos y conceptos que para el contribuyentes investigado, corresponden a ingresos y que para el período gravable se constituían en ingresos no declarados totalmente, así:
[…]
Nótese que los valores de cada uno de los pagos o abonos en cuenta que constituyen costo o deducción para el informante o dan derecho a descontables, incluida la compra de activos fijos movibles, así como la base objeto de retenciones practicadas y reportadas, corresponden a ingresos obtenidos por parte del informado (beneficiario del pago o abono en cuenta) originados en hechos económicos o transacciones comerciales realizadas entre las partes.
En cumplimiento de tal deber de informar, ya sea en atención a las resoluciones antes mencionadas o como respuesta a un requerimiento de información, la información enviada a la DIAN se convierte en prueba testimonial oportunamente allegada al proceso conforme lo señalan los artículos 744 y 750 del ET, la cual debe tener la oportunidad de ser conocida y discutida por el contribuyente en cada etapa procesal del proceso de investigación y determinación de los impuestos.
[…]”
2.2 Mediante escrito del 22 de octubre de 2010[7], la actora interpuso el recurso de reconsideración en contra de la liquidación oficial de revisión, en el que solicitó como pruebas:
“Documentales:
Solicito se tengan como tales los siguientes certificados expedidos por las entidades financieras: Bancolombia S.A. en 2 folios; Fiduciaria Bancolombia S.A. en 1 folio; BBVA en 3 folios y de la persona jurídica Pimpollo S.A. 1 folio, documentos con los que se prueba los ingresos no constitutivos de renta ni de ganancia ocasional y las retenciones en la fuente declaradas y que le fueron practicadas en el año 2007.
Documental solicitada:
Solicito se libre oficio a Pimpollo S.A. a fin de que certifique:
El monto total de las ventas realizadas y de los servicios prestados a esa entidad por parte de la señora Clara Inés Valencia Mancera durante el año gravable 2007 y en general para que certifique el monto de los pagos a ella realizados a cualquier título durante el período gravable.
El monto, el concepto, el valor retenido y la tarifa aplicada a título de retención por renta realizado a la señora Clara Inés Valencia Mancera, durante el período fiscal de 2007.
En caso de que tal prueba no se decrete solicito se practique inspección contable o tributaria a dicha persona jurídica a fin de que se precisen los hechos económicos y tributarios que relacionen a las partes Pimpollo S.A. y Clara Inés Valencia Mancera”.
2.3 En la resolución No. 900072 del 22 de septiembre de 2011, por medio de la cual la DIAN resolvió el recurso de reconsideración interpuesto, se refirió a los ingresos que declaró la parte actora y a la información exógena reportada, así:
“La contribuyente presentó declaración del impuesto sobre la renta y complementarios del año 2007, mediante formulario No. 711526007392 del 19 de junio de 2008, en la cual declaró como total de ingresos recibidos los siguientes valores:
Ingresos por honorarios, comisiones y servicios $ 601.075.000
Intereses y rendimientos financieros $ 397.000
Otros ingresos $0
Total ingresos recibidos $ 601.472.000
Dentro de la investigación adelantada a la contribuyente por la vigencia fiscal 2007, la División de Gestión de Fiscalización de la Dirección Seccional de Impuestos y Aduanas de Pereira, realizó cruce de información de terceros (información exógena), la cual arrojó que durante el año gravable 2007, la contribuyente CLARA INÉS VALENCIA MANCERA tuvo operaciones con los siguientes terceros (folio 8):
|
NIT |
RAZÓN SOCIAL |
FORMATO |
CODIGO |
CONCEPTO |
VALOR |
|
(…) |
Instituto Municipal de Tránsito de Pereira |
(…) |
(….) |
Retención por enajenación de activos fijos de persona natural |
$80.000.000 |
| (…) | |||||
|
(…) |
Pimpollo S.A | compra de activos movibles |
$601.075.000 |
||
|
(…) |
Pimpollo S.A. | Retención por servicios | |||
La Administración Tributaria determinó que la contribuyente omitió declarar como ingresos la suma de $681.075.000 correspondiente a lo informado por PIMPOLLO S.A en la suma de $601.075.000 y el Instituto Municipal de Tránsito de Pereira por valor de $80.000.0000.”
Y, respecto a las pruebas solicitadas se señaló lo siguiente[8]:
“En consecuencia, no basta con simples afirmaciones para desvirtuar el carácter de ingreso por la venta de activos fijos, trasladando la carga de la prueba a la administración para verificar la contabilidad, más aún cuando ésta solicitó la información mediante requerimiento ordinario que no contestó la contribuyente.
En relación con la prueba solicitada por el recurrente para oficiar a la sociedad PIMPOLLO S.A. sobre el monto de los pagos efectuados a ella, se anota que su práctica no resulta necesaria, teniendo en cuenta que los hechos que se pretenden probar se encuentran demostrados dentro del expediente, así como el valor efectuado por retención en la fuente por la misma sociedad.
De igual manera, no resulta conducente, por cuanto no desvirtúa la adición de ingresos propuesta, pues debió allegar otros medios de prueba para demostrar la naturaleza, contabilización, o inexistencia, con base en el traslado de la carga de la prueba por efecto de la investigación.
Frente a la solicitud de practicar inspección contable y tributaria, el Despacho aclara que no se obtendrían hechos distintos a los que se encuentran demostrados en el expediente, razón por la cual se rechaza la solicitud, con fundamento en el artículo 178 del Código de Procedimiento Civil”.
2.4 En cuanto a la prueba solicitada, consistente en oficiar a la sociedad PIMPOLLO S.A. sobre el monto de los pagos efectuados a ella, la DIAN señaló que su práctica no resultaba necesaria, teniendo en cuenta que los hechos que se pretenden probar se encuentran demostrados en el expediente.
2.5 En la demanda presentada ante el Tribunal se solicitó la práctica de las siguientes pruebas:
“Solicito al Honorable Tribunal oficiar a la persona jurídica PIMPOLLO S.A., con NIT 891.401.858, con domicilio según certificado de cámara de comercio anexo, a fin de que certifique con destino al despacho y al proceso:
1.- El monto total de las ventas realizadas y de los servicios prestados a esa entidad por parte de la suscrita CLARA INÉS VALENCIA MANCERA, durante el año gravable de 2007 y en general para que se me certifique el monto total de los pagos que durante el año gravable de 2007 hizo a mi favor PIMPOLLO S.A.
2.- El monto sometido a retención, el concepto, el valor retenido y la tarifa aplicada a título de retención por renta y u otros conceptos sometidos a retención en la fuente, realizados a la suscrita CLARA INÉS VALENCIA MANCERA, durante el período fiscal 2007”.
2.6 Mediante oficio 3286 – 2012 del 1º de octubre de 2012, el representante legal de PIMPOLLO S.A. certificó lo siguiente[9]:
“JUAN GONZALO ALVAREZ RESTREPO identificado con cédula de ciudadanía No. 70.566.356 de Envigado – Antioquia, obrando en calidad de Representante Legal Suplente de la Compañía Pimpollo S.A.S. con Nit. 891.401.858-6, doy respuesta al oficio en mención, y para tal efecto remitimos relación de las transacciones de compras y servicios, que nos prestó la contribuyente Clara Inés Valencia mancera, identificada con NIT 42.058.138, durante el Año 2007, al igual que los pagos que realizamos durante el año 2007.
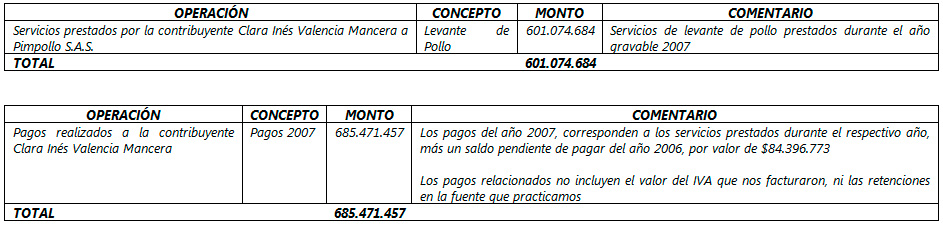
2.7 De esta forma se demuestra que en el año 2007, la actora solamente recibió ingresos de PIMPOLLO S.A. por la suma de $685.471.457. Sin embargo, se precisa que la suma de $84.396.773 corresponde a saldos pendientes del año 2006, que no fueron fiscalizados por la DIAN, razón por la cual la Sala no puede abordar de ninguna manera su estudio.
2.8 Para la Sala, la decisión del Tribunal se ajustó a derecho, por las siguientes razones:
2.9 El objeto de la facultad con la que cuenta la DIAN para solicitar cierta información a personas contribuyentes, es el de poder efectuar los estudios y cruces de información necesarios para el debido control de los tributos, es decir, obtener una base, importante, pero no definitiva, para la determinación del impuesto de un contribuyente que tuvo operaciones con otras personas en un determinado año gravable[10].
2.10 Es criterio unificado de la Sección la admisibilidad en el proceso judicial, de aquellas pruebas no presentadas en sede administrativa. Esto es así, en virtud del principio de libertad probatoria y el consecuente derecho que le asiste a las partes de aportar los medios de prueba necesarios a fin de acreditar los supuestos de hecho de las normas que consagran el efecto jurídico que ellas persiguen[11]. En providencia de septiembre 23 de 2010, señaló la Sala:
“Ahora bien, valga la pena recordar lo concerniente a la oportunidad para allegar pruebas al expediente, para lo cual es importante hacer mención a lo estipulado en el artículo 744 del Estatuto Tributario, que dispone que las pruebas deben obrar en el expediente por formar parte de la declaración; haber sido allegadas en desarrollo de las facultades de fiscalización e investigación de la Administración; haber sido solicitadas en la respuesta al requerimiento especial; haberse acompañado al memorial de recurso; o porque se practicaron de oficio, entre otras circunstancias.
Lo anterior no obsta para que el contribuyente con la demanda presente nuevas pruebas o mejore las aportadas en vía administrativa, toda vez que en el proceso contencioso se otorga a las partes libertad probatoria en la fase respectiva y la ley les da el derecho a demostrar los hechos que constituyen la base de sus afirmaciones. Es así como los numerales 5º del artículo 137 y 4º del artículo 144 del Código Contencioso Administrativo facultan a las partes para que en la demanda o en su contestación soliciten las pruebas que pretendan hacer valer en el proceso[12].” (Subrayas fuera del texto).
2.11 En la acción de nulidad y restablecimiento del derecho, el administrado puede desvirtuar la presunción de legalidad del acto demandado con nuevas o mejores pruebas que las aportadas en sede administrativa, pues, legalmente no existe ningún impedimento para que no se puedan apreciar pruebas diferentes a las valoradas por la Administración. Además, es carga de las partes probar el supuesto de hecho de las normas que consagran el efecto jurídico que ellas persiguen (artículo 177 C.P.C.).
2.12 Al respecto observa la Sala que, ante la jurisdicción, la sociedad demandante probó mediante el oficio 3286 – 2012 del 1º de octubre de 2012, proferido por el representante legal de PIMPOLLO S.A., que por concepto de servicios en el año 2007, dicha sociedad pagó a la demandante la suma de $601.074.684 que corresponde a la facturada por la empresa de la demandante “Granja La Angelita”, conforme con la facturación visible a folios 98 y siguientes del cuaderno de antecedentes 1, que el a quo resumió de la siguiente forma:
|
Factura No. |
Fecha |
Concepto |
Valor |
|
14 |
12/02/2007 |
Levante y engorde de pollos |
$118.344.266 |
|
15 |
10/04/2007 |
Levante y engorde de pollos |
$117.440.551 |
|
16 |
14/06/2007 |
Levante y engorde de pollos |
$104.340.047 |
|
17 |
03/08/2007 |
Levante y engorde de pollos |
$121.587.366 |
|
18 |
01/10/2007 |
Levante y engorde de pollos |
$110.388.259 |
|
19 |
03/12/2007 |
Levante y engorde de pollos |
$125.146.145 |
| Total Facturado con IVA |
$697.246.634 |
||
| IVA |
$96.171.950 |
||
| Total sin IVA |
$601.074.684 |
2.13 Así las cosas, la prueba aportada tiene la entidad para ser tenida como “prueba suficiente”, razón por la cual se debe confirmar, en este punto, la sentencia apelada, que estableció la legalidad de esta partida.
Se precisa que el tercero aportó en sede jurisdiccional certificación que aclara las dudas que la Administración tuvo durante el procedimiento administrativo. De allí, que pueda apreciarse en la forma expuesta.
3. Adición de ingresos por $80.000.000.
3.1 Según la apelante, la DIAN adicionó ingresos por $80.000.000, con fundamento en un reporte proferido por el Instituto Municipal de Tránsito de Pereira, por la venta de un vehículo automotor. La demandante demostró que el vehículo fue adquirido en el año 2004 ($109.000.000) y vendido en el 2007 ($80.000.000) y que el valor de compra fue superior al de venta, razón por la cual se generó una pérdida.
3.2 La DIAN adicionó el ingreso por considerar que el contribuyente no probó la calidad del activo fijo enajenado, sus condiciones y tiempo de permanencia en su poder, así como el costo de adquisición, condiciones que determinan si corresponde a un ingreso gravado como renta ordinaria o como ganancia ocasional susceptible de depuración, pero que en todo caso debe ser informado en la declaración.
3.3 Si bien la actora no reflejó la operación en la declaración de renta, este hecho no puede dar lugar a la pretendida adición de ingresos, por las siguientes razones:
3.4 Según el artículo 5 del Estatuto Tributario, el impuesto de ganancias ocasionales –regulado en el título III ibídem- es complementario del impuesto de renta y se genera por la obtención de ingresos derivados de: i) la venta de activos fijos poseídos durante dos años o más, ii) las utilidades provenientes de la liquidación de sociedades cuyo término de existencia sea superior a dos años, iii) las herencias, legados, donaciones y la porción conyugal y, iv) las loterías, rifas, apuestas o similares.
El hecho generador del impuesto de ganancias ocasionales es, pues, la percepción ocasional y no el acto u hecho ocasional que la produce[13].
3.5 De acuerdo con lo dispuesto en el artículo 300 ibídem, las utilidades en la enajenación de activos fijos poseídos durante dos años o más, se entienden como ganancia ocasional, en los siguientes términos:
“Artículo 300. Se determina por la diferencia entre el precio de enajenación y el costo fiscal del activo. Se consideran ganancias ocasionales para los contribuyentes sujetos a este impuesto, las provenientes de la enajenación de bienes de cualquier naturaleza, que hayan hecho parte del activo fijo del contribuyente por un término de dos años o más. Su cuantía se determina por la diferencia entre el precio de enajenación y el costo fiscal del activo enajenado.
No se considera ganancia ocasional sino renta líquida, la utilidad en la enajenación de bienes que hagan parte del activo fijo del contribuyente y que hubieren sido poseídos por menos de 2 años.
Parágrafo. Para determinar el costo fiscal de los activos enajenados a que se refiere este artículo, se aplicarán las normas contempladas en lo pertinente, en el Título I del presente Libro.” (Resaltos de la Sección).
De acuerdo con la norma transcrita, la ganancia ocasional por la venta de enajenación de activos fijos poseídos durante dos años o más, la constituye la diferencia entre el precio de enajenación y el costo fiscal del activo enajenado, base gravable a la que se le aplica la tarifa establecida para el impuesto de ganancias ocasionales, conforme lo disponen los artículos 241 y 314 del Estatuto Tributario.
3.6 Como puede verse, desde el punto de vista fiscal, el impuesto por ganancias ocasionales no se asemeja al causado por la renta, pues los ingresos en cada caso son independientes y se determinan de forma diferente y específica[14].
3.7 En estricto sentido, lo que se considera ganancia ocasional es la utilidad en la venta del activo fijo y, por ende, es esta –la utilidad- la que constituye ingreso por ganancia ocasional –no la totalidad de la venta, en la que está incluido el costo fiscal del activo enajenado-.
3.8 Caso concreto
3.8.1 Según los artículos 90 y 300 del Estatuto Tributario, cuando se ha poseído un activo fijo durante más de 2 años, en el momento de la venta de dicho activo se puede presentar una pérdida cuando el precio de venta es inferior al costo del activo, o también se puede presentar una utilidad, si la venta del activo se realiza por un valor superior a su costo.
3.8.2 Si el activo fijo se ha poseído por más de 2 años, y su venta ha originado una utilidad en venta de activos fijos, dicho ingreso se debía registrar en la declaración de renta en el renglón 53 “ingresos por ganancias ocasionales”.
3.8.3 Ante el Tribunal, la demandante aportó las siguientes pruebas:
- “Certificado de tradición del vehículo de placas PEW-003 enajenado en 2007 a favor de Camperos y Camionetas Ltda., por la actora, con el que se demuestra el año de compra y el de venta.
- Factura de compra del vehículo de placas PEW-003 por $109.000.000 y que fue enajenado por $80.000.000 en 2007”.
3.8.4 Según el certificado de tradición 66001000 expedido por el Instituto Municipal de Tránsito de Pereira[15], el vehículo de placas PEW003 fue comprado por la actora el 6 de agosto de 2004 y vendido el 8 de febrero de 2007, es decir, se trata de un activo fijo poseído por más de dos años.
3.8.5 Según la factura de venta No. V10-003110 del 31 de julio de 2004, proferida por la Distribuidora Nissan de Pereira[16], el vehículo fue adquirido por la demandante por $109.000.000, y según la información exógena suministrada a la DIAN por el Instituto Municipal de Tránsito de Pereira, fue vendido en el año 2007 por $80.000.000, razón por la que se generó una pérdida de $29.000.000.
3.8.6 Toda vez que no se generó una ganancia ocasional no hay lugar a la pretendida adición de ingresos efectuada por la DIAN.
3.9 Como la discusión ante la jurisdicción se enmarcó en la pretendida adición de ingresos y la imposición de la sanción por inexactitud[17] se revocará la sentencia apelada para anular los actos administrativos demandados.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, administrando justicia en nombre de la República y por autoridad de la ley,
FALLA
1. REVÓCASE la sentencia del 14 de febrero de 2013, proferida por el Tribunal Administrativo de Risaralda, dentro del proceso de nulidad y restablecimiento del derecho, instaurado por Clara Inés Valencia Mancera contra la DIAN. En su lugar, se dispone.
2. ANÚLANSE la Liquidación Oficial de Revisión 162412010000056 de 20 de agosto de 2010 y la Resolución 900072 de 22 de septiembre de 2011, expedidos por la DIAN, que modificaron la declaración de renta del año gravable 2007 presentada por la actora.
3. A título de restablecimiento del derecho, TÉNGASE en firme la declaración de renta del año gravable 2007, presentada por la actora.
Cópiese, notifíquese, comuníquese, devuélvase el expediente al Tribunal de origen y cúmplase.
Esta providencia se estudió y aprobó en sesión de la fecha.
MARTHA TERESA BRICEÑO DE VALENCIA
Presidenta de la Sección
HUGO FERNANDO BASTIDAS BÁRCENAS
CARMEN TERESA ORTIZ DE RODRÍGUEZ
JORGE OCTAVIO RAMÍREZ RAMÍREZ
———————————————————————————
[1] Folio 25 c.p.
[2] Folio 34 c.p.
[3] Folio 39 c.p.
[4] Folio 70 c.p.
[5] Se reconoció ingresos no constitutivos de renta ni ganancia ocasional por $1.360.000 y retenciones por $16.056.000.
[6] Folio 35 (vuelto) exp.
[7] Folio 39 exp.
[8] Folio 60 (vuelto) exp.
[9] Folio 3 c.a. 2
[10] Se reitera el criterio expuesto por la Sala en sentencia del 10 de febrero de 2011, exp. 16752 C.P. William Giraldo Giraldo.
[11] Cfr. artículo 177. Código de Procedimiento Civil.
[12] Sentencia de veintitrés (23) de septiembre de dos mil diez (2010), Radicación número: 25000-23-27-000-2005-01654-01(17425), C.P. Dr. William Giraldo Giraldo.
[13] Consejo de Estado, Sección Cuarta, sentencia del 3 de octubre de 2007, Radicación número: 25000-23-27-000-2002-00098-01(14831), Consejero ponente: Héctor J. Romero Díaz.
[14] Se reitera el criterio expuesto por la Sala en sentencia del 12 de diciembre de 2014, exp. 20457 C.P. Octavio Ramírez Ramírez.
[15] Folio 93 c.p.
[16] Folio 91 c.p.
[17] En la resolución que resolvió el recurso de reconsideración la Administración aceptó los valores correspondientes a retenciones en la fuente por $16.056.000 e ingresos no constitutivos de renta ni ganancia ocasional por $1.360.000.