
Estimados clientes:
El Acuerdo 1084 de 2026 del Concejo de Bogotá, mediante su artículo 21, modificó las tarifas del impuesto de industria y comercio —ICA—. Este cambio requiere revisar tanto la liquidación del impuesto propio como las retenciones practicadas y recibidas.
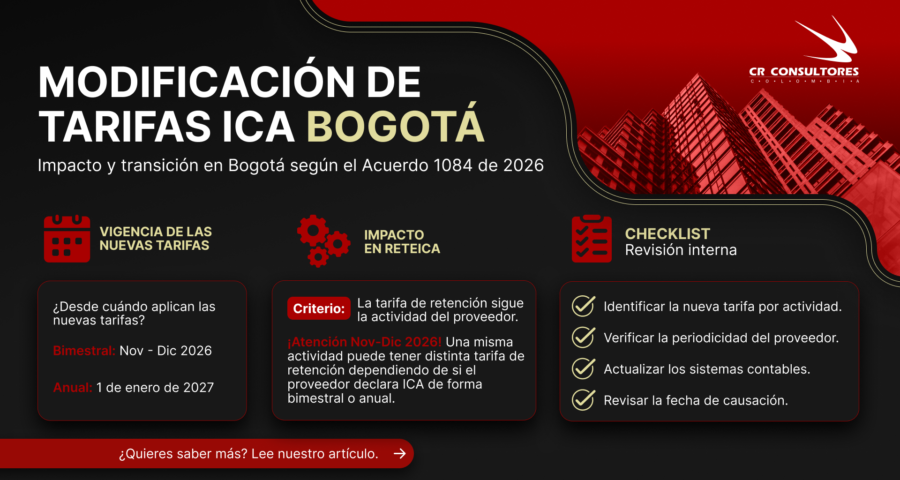
¿Desde cuándo aplican las nuevas tarifas?
El parágrafo del artículo 21 establece su aplicación según la periodicidad de declaración que tenía el contribuyente al entrar en vigencia el acuerdo:
Periodicidad de declaración de ICA Aplicación de las nuevas tarifas
Bimestral Desde noviembre-diciembre de 2026
Anual Desde el 1 de enero de 2027
Para los declarantes anuales, la norma señala “desde el 1° de enero de 2027”; para los bimestrales, dispone “desde el bimestre siguiente a la aprobación de este Acuerdo”.
¿Cómo afecta la ReteICA?
El artículo 11 del Acuerdo 65 de 2002 establece:
“La tarifa de retención del impuesto de industria y comercio será la que corresponda a la respectiva actividad”.
De la lectura conjunta de estas disposiciones, nuestra interpretación es que la retención debe seguir la tarifa de la actividad aplicable al proveedor, considerando la transición señalada. Por ello, durante noviembre y diciembre de 2026, una misma actividad podría tener distinta tarifa de retención según el proveedor declarara ICA bimestral o anualmente, siempre que su tarifa haya sido modificada.
Esta conclusión corresponde a una interpretación conjunta de las normas. A la fecha, no hemos localizado un pronunciamiento oficial de la Secretaría Distrital de Hacienda que resuelva expresamente esta transición para ReteICA.
¿Qué deben revisar las empresas?
Recomendamos a las áreas contables y tributarias:
* Identificar la nueva tarifa correspondiente a cada actividad efectivamente desarrollada; no debe asumirse que todas aumentaron.
* Verificar y documentar la periodicidad de declaración de ICA de los proveedores al entrar en vigencia el acuerdo.
* Revisar las tarifas parametrizadas en los sistemas contables y las retenciones recibidas de clientes.
* Confirmar que cada operación esté gravada en Bogotá y que no exista una excepción a la retención.
* Revisar la fecha de causación antes de ajustar retenciones.
Sobre este último punto, el artículo 12 del Acuerdo 65 de 2002 dispone que la retención se causa “en el momento en que se realice el pago o abono en cuenta, lo que ocurra primero”. Por tanto, pagar una factura después del cambio de tarifa no genera por sí solo una nueva retención si esta ya se causó con el abono en cuenta.
La tarifa debe revisarse por actividad, proveedor y fecha de causación; no procede efectuar un cambio general para todas las operaciones. Para la transición de ReteICA, recomendamos respaldar el criterio aplicado y solicitar confirmación a la Secretaría Distrital de Hacienda.
Nuestro equipo está disponible para acompañarlos en la revisión de las actividades, tarifas y ajustes correspondientes.
Cordial saludo,
Carlos Reyes
CR Consultores Colombia